Quand une grande entreprise a besoin de trésorerie pour quelques semaines, elle ne contracte pas un prêt bancaire classique. Elle émet un titre de dette à court terme, acheté par un investisseur qui cherche à placer ses liquidités sans prendre de risque majeur. Ce titre fait partie des instruments du marché monétaire, des outils financiers conçus pour des durées courtes, généralement inférieures à un an.
Prêter à court terme : le principe commun à tous ces instruments
Imaginez une entreprise qui reçoit un gros paiement dans trois mois, mais qui a un excédent de trésorerie maintenant. Plutôt que de laisser cet argent dormir, elle le prête à un acteur qui en a besoin immédiatement. Ce prêt prend la forme d’un titre négociable, échangeable avant son échéance.
A voir aussi : Quel est le pays le moins cher pour y vivre ?
Tous les instruments du marché monétaire fonctionnent sur cette logique. L’émetteur (État, banque, grande entreprise) emprunte pour une courte durée. L’investisseur perçoit un rendement modeste en échange d’un risque généralement limité et d’une liquidité élevée.
Le rendement dépend directement des taux d’intérêt directeurs fixés par les banques centrales. Quand la BCE relève ses taux, le rendement des nouveaux titres monétaires suit la même trajectoire. C’est ce lien mécanique qui rend ces instruments sensibles aux décisions de politique monétaire.
A lire en complément : Quels sont les facteurs qui influencent l'épargne ?
Bons du Trésor et certificats de dépôt : les titres les plus courants
Deux grandes familles dominent le marché monétaire. Leur différence tient à l’identité de l’émetteur.
Bons du Trésor
Émis par les États, les bons du Trésor (appelés BTF en France) servent à financer les besoins de trésorerie à court terme du gouvernement. Leur durée va de quelques semaines à un an. Parce que l’État garantit le remboursement, les bons du Trésor sont considérés comme les actifs monétaires les moins risqués.
En pratique, ils sont émis à un prix inférieur à leur valeur de remboursement. La différence constitue le gain pour l’investisseur. Ce mécanisme s’appelle l’émission « au-dessous du pair ».
Certificats de dépôt négociables
Les banques, elles, émettent des certificats de dépôt (CDN). Le principe est identique : l’établissement emprunte auprès d’investisseurs pour une durée courte et verse un intérêt. Le risque est légèrement plus élevé qu’un bon du Trésor, puisqu’il dépend de la solidité financière de la banque émettrice.
Billets de trésorerie et pensions livrées : des instruments moins visibles mais centraux
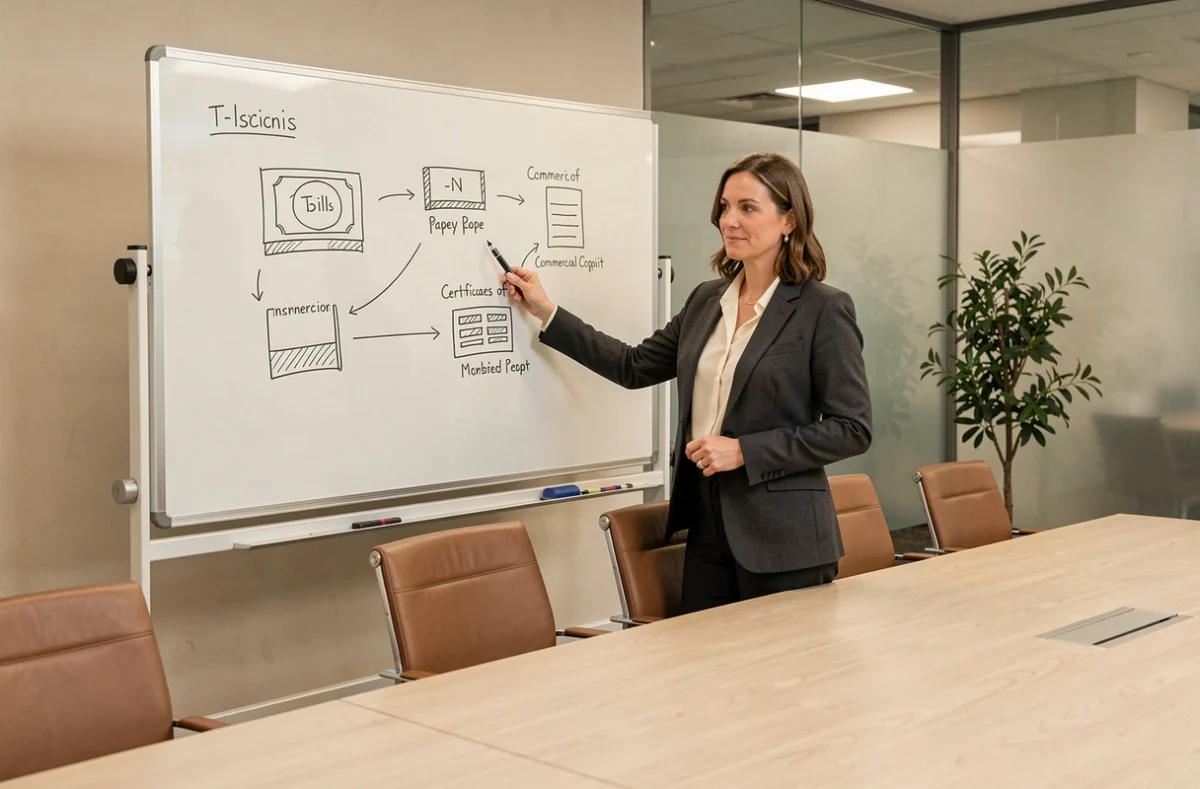
Vous avez déjà entendu parler des obligations d’entreprises. Les billets de trésorerie en sont la version courte. Une grande entreprise émet un titre de dette à quelques mois pour couvrir un besoin ponctuel de financement. Seules les sociétés dont la notation financière est suffisante accèdent à ce marché.
Les billets de trésorerie offrent un rendement supérieur aux bons du Trésor, car le risque de défaut d’une entreprise est plus élevé que celui d’un État. L’investisseur arbitre donc entre sécurité et rendement.
Les pensions livrées (repos)
La pension livrée fonctionne différemment. Un acteur vend des titres (souvent des obligations d’État) à un autre, avec l’engagement de les racheter à une date fixée et à un prix légèrement supérieur. C’est un prêt garanti par des titres. La différence de prix correspond aux intérêts.
Ce mécanisme est massivement utilisé entre banques pour ajuster leur trésorerie au jour le jour. Les banques centrales y recourent aussi pour injecter ou retirer des liquidités du système financier.
- Bons du Trésor : émis par l’État, durée inférieure à un an, risque très faible, rendement modeste.
- Certificats de dépôt : émis par les banques, durée courte, risque lié à la solidité de l’établissement.
- Billets de trésorerie : émis par les grandes entreprises, rendement un peu plus élevé, accessibles aux émetteurs bien notés.
- Pensions livrées : prêts garantis par des titres, utilisés quotidiennement entre institutions financières.
Taux d’intérêt et risque de liquidité : ce qui fait bouger le marché monétaire
Le prix de tous ces instruments dépend du taux d’intérêt de référence. En zone euro, c’est la BCE qui fixe ce taux directeur. Quand elle décide de le modifier, l’ensemble du marché monétaire s’ajuste en quelques heures.
Un investisseur qui achète un titre monétaire à taux fixe s’expose au risque de taux. Si les taux montent après son achat, la valeur de son titre baisse sur le marché secondaire. Sur des durées courtes, cet effet reste limité, mais il existe.
Le risque de liquidité est l’autre paramètre à surveiller. En théorie, ces instruments se revendent facilement. En période de tension financière, certains titres deviennent difficiles à céder sans décote. L’AMF publie d’ailleurs des indicateurs précis sur la maturité moyenne pondérée, les coussins de liquidité quotidiens et hebdomadaires, et la répartition des actifs par type d’émetteur pour les fonds monétaires français.
Fonds monétaires : accéder au marché sans acheter chaque titre
Un particulier ou une petite entreprise ne peut pas acheter directement un bon du Trésor ou un billet de trésorerie. Les montants minimaux sont trop élevés. La solution passe par les fonds monétaires, qui regroupent l’épargne de nombreux investisseurs pour constituer un portefeuille diversifié d’instruments du marché monétaire.
Les fonds dépassant 100 millions d’euros d’encours doivent transmettre un rapport trimestriel à leur autorité compétente, selon le règlement européen sur les fonds monétaires. Les fonds plus petits sont soumis à un reporting annuel. Cette obligation de transparence permet aux investisseurs de vérifier la composition réelle du portefeuille.
- Les fonds monétaires à valeur liquidative constante visent à maintenir un prix stable par part, adaptés aux besoins de trésorerie.
- Les fonds monétaires à valeur liquidative variable reflètent les fluctuations de marché, avec un rendement potentiellement légèrement supérieur.
- La performance d’un fonds monétaire suit de très près l’évolution des taux directeurs de la banque centrale.
Le marché monétaire ne fait pas la une des journaux financiers, contrairement aux actions ou aux obligations longues. Il reste pourtant le socle sur lequel repose la gestion quotidienne de trésorerie des États, des banques et des entreprises. Comprendre ses instruments, c’est saisir comment circule l’argent à court terme dans l’économie, bien avant qu’il ne finance des projets à long terme.